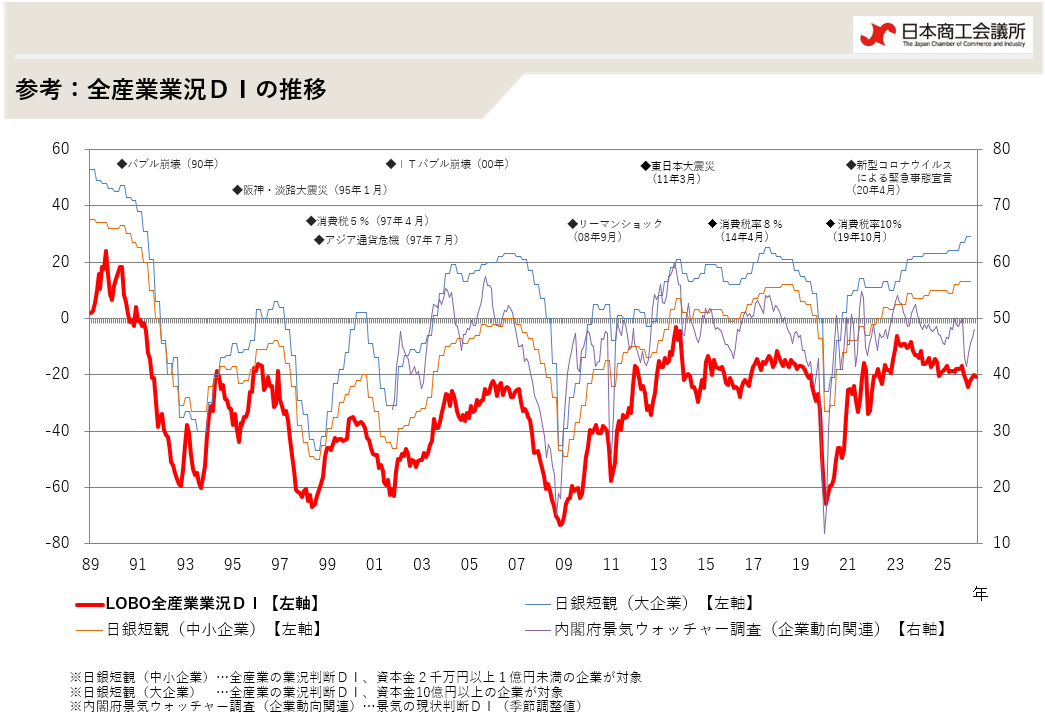
全産業合計の業況DIは、▲20.7(前月比▲0.5ポイント)。製造業では、AI・半導体関連の引き合い増加や一部での価格転嫁の進展等により、改善した。一方で、建設業では各種コストの高止まりや人手不足の影響などを受け、悪化した。小売・サービス業では、物価高に伴う節約志向の高まりから消費意欲に弱さが見られたことに加え、天候不順による客数の減少も重なり、悪化した。
全産業合計の業況DIは、▲18.6(前月比+0.2ポイント)。製造業では、残暑による外出控えの継続に伴い食料品関係の引き合いが減少しているほか、秋物衣料の売れ行きが不調なことで繊維製品関係が振るわず、悪化した。一方、建設業では、設備投資需要が底堅く推移しており、改善した。また、小売業も一部の百貨店・総合スーパーでイベント効果などがみられ、改善した。卸売業は小売業からの引き合いを受けて改善した。高い水準での賃上げや米国関税交渉の合意に伴い、消費マインドはわずかながら上向きつつある。一方、残暑による外出控えの影響が継続し、業況はほぼ横ばいとなった。
全産業合計の業況DIは、▲14.1(前月比+1.3ポイント)。製造業は、生産回復が続く自動車関係や需要が堅調な電子機器関係を中心に、改善した。卸売業は、電子機器関係や残暑に伴う夏物商材の堅調な需要に下支えされ、改善した。また、建設業は、引き続き堅調に推移する公共工事が全体をけん引し、改善した。一方、小売業・サービス業は、インバウンド・国内観光需要は堅調なものの、消費者の節約志向の継続が全体を下押しし、ほぼ横ばいで推移した。原材料や電気代、輸送費の高騰等が続く中、依然として価格転嫁は追い付いていない。また、人手不足や賃上げ原資の確保等の課題も山積している。個人消費は実質賃金のプラス転換など明るい兆しが見られるものの、物価高による弱さが残り、中小企業の業況は力強さを欠いている。
全産業合計の業況DIは、▲9.0(前月比▲0.1ポイント)。建設業では、国土強靭化事業をはじめとする公共工事の受注が堅調に推移し、改善した。小売業では、高付加価値商品の販売やインバウンド需要が好調な百貨店が下支えし、改善した。また、卸売業でも小売業からの引き合い増加で改善した。一方、製造業では、円安の伸長による輸入部材の価格高騰により悪化した。サービス業では、慢性的な人手不足により、飲食・宿泊業を中心に、悪化となった。各業種の業況はまだら模様となったものの、エネルギー価格の高騰によるコスト増や深刻な人手不足等、業種を問わない課題は山積しており、中小企業の業況は4か月連続で足踏みが続いている。
全産業合計の業況DIは、▲23.3(前月比▲2.3ポイント)。高騰が続く資源・原材料価格に加えて、電気代のさらなる値上がりや、140円台まで進んだ円安の急伸による輸入品の価格上昇など、企業のコスト負担は増加し続けており、全業種で業況が悪化した。さらに、サービス業・小売業では物価高による消費マインドの低下、建設業では人手不足対策としての人件費増加が業況を下押しした。製造業では部品の供給不足、卸売業では台風等の天候不順による物流コストの上昇が業況を下押しした。感染状況が落ち着き、人流も回復基調にあるものの、増加し続けるコスト負担が企業経営の重荷となり、中小企業の景況感は2ヵ月連続の悪化となった。
全産業合計の業況DIは、▲33.2(前月比▲3.8ポイント)。緊急事態宣言やまん延防止等重点措置の期間延長に伴う、営業制限、イベント中止等の影響が続く中、客足が遠のく飲食・宿泊などのサービス業や小売業が悪化した。また、製造業では、半導体不足や東南アジアでの感染拡大を背景とする部材調達難など生産活動への影響を指摘する声が聞かれた。公共工事に下支えされた建設業は底堅いものの、鉄鋼や木材などの原材料価格の上昇、天候不順による野菜価格の上昇が業況の押し下げ要因となるなど、中小企業の景況感は一段と厳しい状況にある。
全産業合計の業況DIは▲56.5(前月比+2.5ポイント)。新型コロナウイルスの影響により、巣ごもり消費が拡大する中、ネット通販やデリバリーを活用する消費者の増加も追い風となり、飲食料品の売れ行きが堅調だった。また、自動車関連で、経済活動をいち早く再開した中国向けの生産が持ち直しつつあるほか、建設業では台風などの災害復旧を含む公共工事の下支えが続く。一方、消費者のマインド低下や観光需要の低迷から、飲食・宿泊をはじめ関連産業の経営は依然厳しく、コロナ対策のコスト増を指摘する声も聞かれる。中小企業の景況感は持ち直しに向けた動きがみられるものの、力強さに欠く状況が続いている。
全産業合計の業況DIは、▲20.0(前月比+1.0ポイント)。省力化投資を中心とする設備投資や都市部の再開発などの民間工事が堅調な建設業や、家電製品など高額商品を中心に消費税引上げ前の駆け込み需要が見られた小売業の業況感が改善した。一方、卸売業からは台風15号や大雨の影響に伴う農産物や飲食料品の供給不足・価格上昇による業況悪化を指摘する声が聞かれた。深刻な人手不足や原材料費の高止まり、米中貿易摩擦や世界経済の先行き不透明感、根強い消費者の節約志向を指摘する声は依然として多く、中小企業の業況改善に向けた動きは力強さを欠く。
9月の全産業合計の業況DIは、▲16.0と、前月から▲1.2ポイントの悪化。台風21号や北海道胆振東部地震、全国的な異常気象の影響が大きく、宿泊業や飲食業を中心とするサービス業や小売業、卸売業を中心に業況が悪化した。建設業や産業用機械、自動車、電子部品関連は堅調なものの、燃料費・原材料費の上昇や深刻な人手不足、根強い消費者の節約志向を指摘する声は依然として多く、業況改善に向けた動きには足踏み状況がみられる。
9月の全産業合計の業況DIは、▲15.3と、前月から+2.9ポイントの改善。ただし、「悪化」から「不変」への変化が押し上げ要因となったことに留意が必要。堅調な建設・設備投資に加え、インバウンドを含む好調な観光需要が全体を牽引した。また、電子部品、自動車関連の生産が引き続き底堅く推移した。他方、人手不足の拡大や、天候不順等による農水産物の出荷減・価格上昇、消費者の低価格志向を指摘する声は依然として多い。中小企業の景況感は総じて緩やかな回復が続くものの、そのマインドには依然として鈍さが見られる。