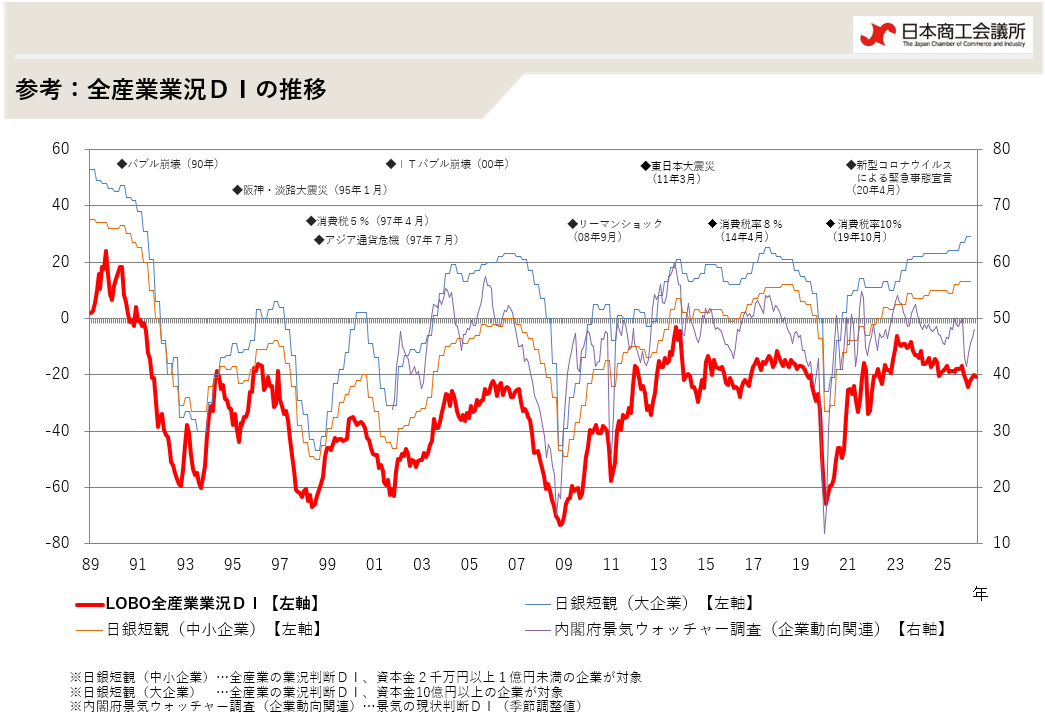
全産業合計の業況DIは、▲20.7(前月比▲0.5ポイント)。製造業では、AI・半導体関連の引き合い増加や一部での価格転嫁の進展等により、改善した。一方で、建設業では各種コストの高止まりや人手不足の影響などを受け、悪化した。小売・サービス業では、物価高に伴う節約志向の高まりから消費意欲に弱さが見られたことに加え、天候不順による客数の減少も重なり、悪化した。
全産業合計の業況DIは、▲20.2(前月比+1.0ポイント)。小売・サービス業では、夏休み需要に伴う観光・帰省客の増加により客足が伸び、改善した。建設業では、中東情勢の緊迫化に伴う調達困難化や資材価格の上昇が落ち着きを見せる中、価格転嫁に進展がみられ、改善した。一方で、製造業ではエネルギーや原材料価格の上昇に加え、猛暑による生産性の低下が重なり、悪化した。卸売業でも仕入価格の高騰に対する販売価格への転嫁が十分に進まず、悪化した。なお、熊本地震や千葉豪雨などの自然災害の発生に伴い、供給網の滞りや生産遅延、旅館や飲食店の予約キャンセルなどの影響が聞かれている。
全産業合計の業況DIは、▲21.2(前月比+1.0ポイント)。全業種において中東情勢の緊迫化に伴う仕入価格の上昇等の影響が依然として見られるものの、供給制約面を中心に、その悪影響は前月と比べて一段と和らいでいる。こうした中、建設業では一部で価格転嫁に進展がみられ改善したほか、製造業でもAI・半導体関連を中心とした設備投資需要がけん引し、改善した。一方、サービス業では物価高に伴う消費の冷え込みに猛暑による外出控えが重なり、悪化した。自治体による物価高対策の下支え効果が一部で見られるものの、物価高の長期化と猛暑の影響から、消費マインドの低迷が続いている。
全産業合計の業況DIは、▲22.2(前月比+2.1ポイント)。引き続き全業種で中東情勢の緊迫化に伴うエネルギー・仕入価格の上昇等の影響が見られているが、中東情勢の緊張緩和に向けた動きや政府による対応の効果もあってか、一部事業者からは供給再開や代替品の提供等による影響の軽減が指摘されている。こうした中、建設業・製造業・卸売業で設備投資需要がけん引する形で引き合いが見られたほか、小売業で価格転嫁に進展が見られ、改善した。自治体による物価高対策の効果や夏のボーナスへの期待感が聞かれたものの、長引く物価高や円安の影響で消費マインドは弱めの動きが続いている。
全産業合計の業況DIは、▲24.3(前月比▲2.4ポイント)。建設業では、底堅い設備投資需要が下支えとなり、ほぼ横ばいに止まったものの、全業種で中東情勢の緊迫化に伴うエネルギー・仕入価格の上昇や調達困難化の影響が見られている。特に、製造業・建設業では、受注・生産量の減少や納期遅延などが発生しており、影響が深刻化している。卸売業・小売業・サービス業へも、石油由来製品の価格高騰・供給制約による利益率悪化といった影響が幅広く及んでおり、内需関連産業にも下押し圧力が拡大している様子がうかがえる。長引く物価高や円安の影響で消費者の節約志向が高まっている。大型連休は近場の観光施設や飲食店を中心に好調だったが、その後は勢いを欠いている。
全産業合計の業況DIは、▲21.9(前月比▲1.9ポイント)。卸売業では、設備投資が堅調に推移する中、気温上昇に伴い春物衣料の引き合いが増加し、改善した。一方、建設業、製造業、小売業では、中東情勢の緊迫化に伴うエネルギー・仕入価格の上昇や調達困難化の影響が見られ、悪化した。サービス業もその影響を受けたが、行楽需要の拡大等により飲食店を中心に客数が増加し、ほぼ横ばいとなった。国際情勢の不安定化による利益率の低下やサプライチェーンの混乱による影響は大きく、中小企業の景況感は一段と厳しさを増している。
全産業合計の業況DIは、▲20.0(前月比▲3.2ポイント)。建設業では、長引くコスト高に中東情勢の緊迫化に伴う原油価格・資材価格の上昇が重なり、悪化した。製造業でも、住宅関連工事の減少を受けた木材製品製造業の引き合い減少に加え、原油価格・資材価格の上昇が足かせとなり、悪化した。また、燃料価格上昇に伴い消費者の節約志向も高まっており、卸売業やサービス業で飲食料品関係の引き合いが減少し、悪化した。高水準での賃上げや政府の物価高対策等が下支えとなり、消費マインドは回復傾向にあったものの、足もとの国際情勢の不安定化により、業況は再び悪化に転じた。
全産業合計の業況DIは、▲16.8(前月比+1.1ポイント)。建設業では、公共工事や設備投資が底堅く推移する中、大雪の影響による除雪作業が増加したほか、製造業では、引き続き堅調な設備投資・半導体需要を背景に機械器具関係で引き合いが見られ、改善した。日本海側を中心とした大雪など、悪天候による物流遅延や外出控えが発生しており、配送の遅れに伴う生鮮品の相場上昇や、小売店や飲食店における客数減少が広く聞かれた。もっとも、高水準での賃上げが消費マインドを下支えしていることに加え、自家需要を中心としたバレンタイン商戦も追い風となり、業況は3か月ぶりに改善した。やや長い目でみると、2025年2月をボトムに回復傾向がうかがえる。
全産業合計の業況DIは、▲17.9(前月比+0.1ポイント)。物価高の長期化に伴う消費者の節約志向の高まりを受け、小売業では商店街を中心に買い控えがみられたほか、サービス業では、飲食店を中心に客数が減少し、悪化した。一方、製造業では、堅調な設備投資・半導体需要を背景に機械器具関係で引き合いがみられ、改善した。コスト負担への理解が進んでいることもあり、全体として価格転嫁に進展がみられている。取適法の施行で、発注先との取引適正化が進んでいるという声も聞かれた。もっとも、長引く物価高による消費マインドの弱含みや、円安の影響を含む原材料価格や労務費の高騰、人手不足による供給制約などが重荷となり、業況はほぼ横ばいとなった。